入院や手術で医療費が高くなったら高額療養費制度。年収約370万〜770万円の人は、医療費100万円でも自己負担は約9.3万円

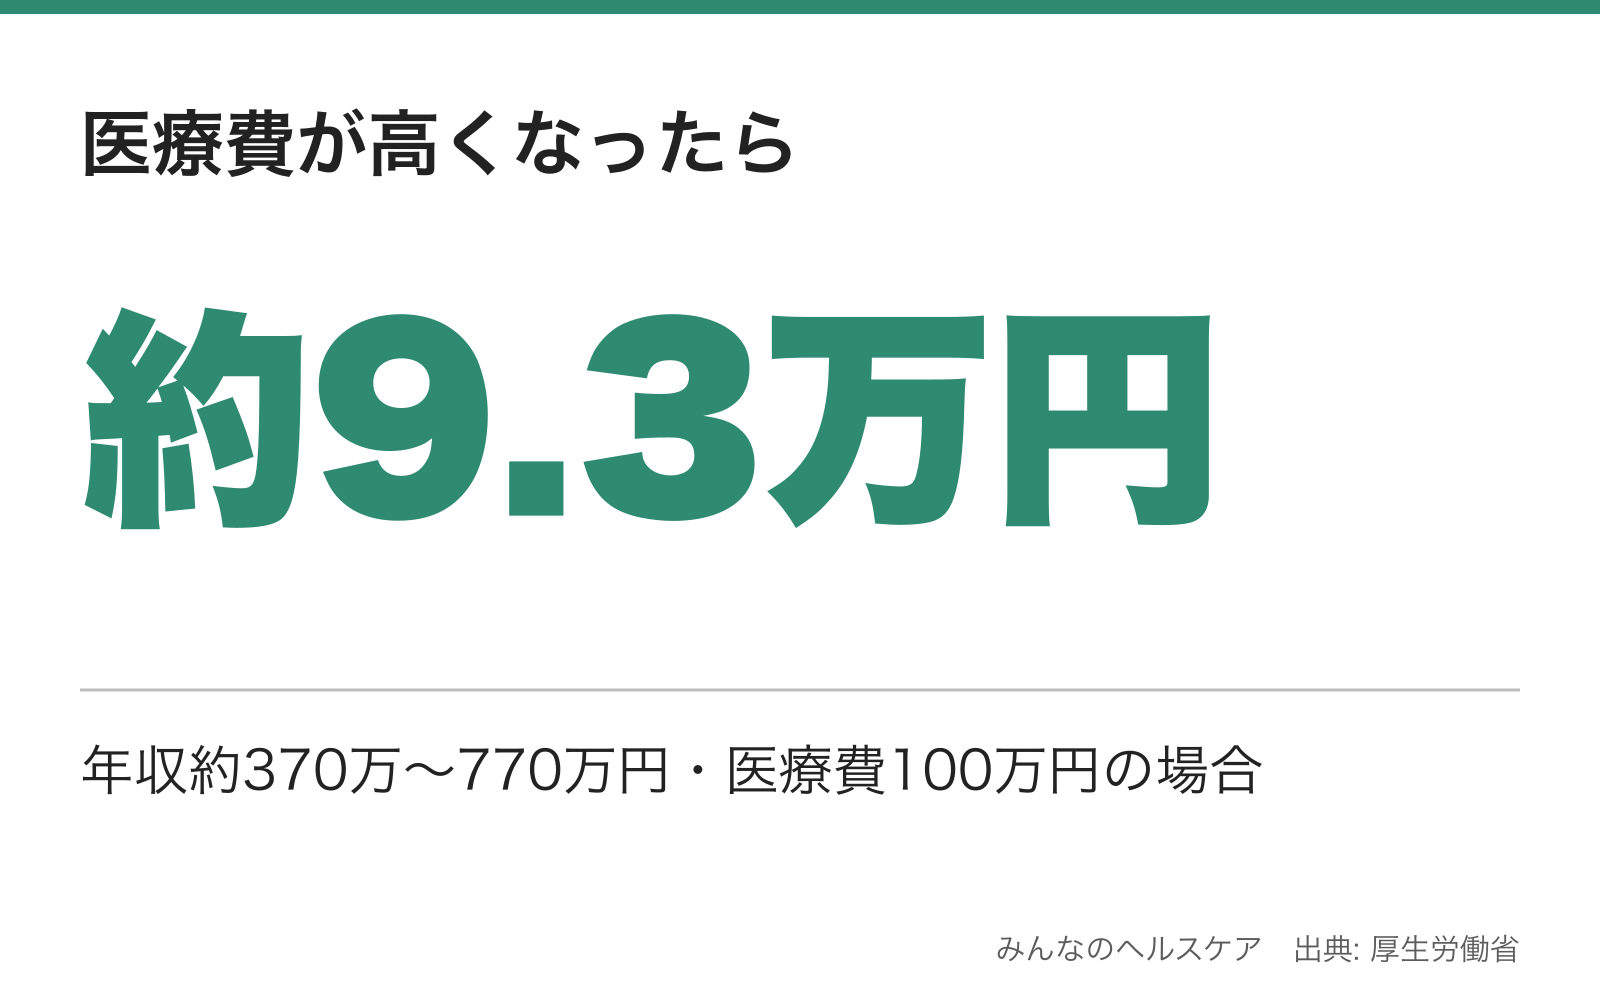
入院や手術をすると、窓口で払う医療費が数十万円になることがあります。高額療養費制度を使うと、1か月の自己負担は年齢と所得で決まる上限額までになります。70歳未満で年収約370万〜約770万円の人が医療費100万円の治療を受けた場合、今の上限額では自己負担は約9.3万円です。2026年8月から上限額が引き上げられ、新たに1年間の上限額もできました。
高額療養費制度とは
高額療養費制度は、病院や薬局の窓口で払った医療費が、1か月の上限額を超えたときに、超えた分を健康保険が払い戻す制度です。上限額は、年齢と所得によって決まっています。
協会けんぽによると、保険がきかない治療の差額(差額ベッド代など)、入院中の食事代は、この制度の対象になりません。
協会けんぽの説明では、計算のしかたに次の決まりがあります。
- 月ごとに計算する: 上限額は、同じ月の中で払った自己負担に当てはめます。
- 世帯で合算できる: 同じ健康保険に入っている家族の自己負担は、合算できます。70歳未満の人は、1つの医療機関で1か月21,000円以上払った分だけを合算します。70歳以上の人は、すべて合算できます。
- 4回目から上限が下がる: 直近12か月の間に高額療養費を受けた月が3か月以上あると、4か月目から上限額が下がります。これを「多数回該当」と呼びます。
窓口での支払いを上限額までにする方法
高額療養費は、いったん窓口で3割などの負担分を払い、あとで申請して払い戻しを受けるのが基本です。先に手続きをしておくと、窓口での支払いを最初から上限額までにできます。
協会けんぽは、次の2つの方法を案内しています。
- マイナ保険証を使う: 健康保険証として登録したマイナンバーカードを窓口で使うと、医療機関に所得区分の情報が届きます。事前の申請はいりません。ただし、マイナ保険証の読み取りに対応していない医療機関では使えません。
- 限度額適用認定証を使う: マイナ保険証を使わない場合や、医療機関が対応していない場合は、加入している健康保険に「限度額適用認定証」を前もって申請し、窓口に出します。
協会けんぽによると、住民税が非課税の人は、マイナ保険証を使う場合も「限度額適用・標準負担額減額認定証」の申請が必要です。限度額適用認定証は、申請した月より前の月の分は発行されません。入院や手術の予定が決まったら、早めに申請してください。
協会けんぽは、2027年8月に所得区分が見直される予定のため、2026年8月以降に発行する認定証の有効期限を最長で2027年7月31日までとしています。
70歳未満の人の上限額(2026年8月〜2027年7月)
次の表は、協会けんぽと厚生労働省の資料にある、2026年8月から2027年7月までの上限額です。「医療費」は、保険がきく治療費の総額(10割分)を指します。〈 〉内は多数回該当の場合の額です。年収はおおよその目安です。
- 年収約1,160万円〜(標準報酬月額83万円以上) 1か月の上限額:270,300円+(医療費−901,000円)×1%〈140,100円〉、1年間の上限額:168万円
- 年収約770万〜約1,160万円(53万〜79万円) 1か月の上限額:179,100円+(医療費−597,000円)×1%〈93,000円〉、1年間の上限額:111万円
- 年収約370万〜約770万円(28万〜50万円) 1か月の上限額:85,800円+(医療費−286,000円)×1%〈44,400円〉、1年間の上限額:53万円
- 年収約370万円まで(26万円以下) 1か月の上限額:61,500円〈44,400円〉、1年間の上限額:53万円
- 住民税非課税 1か月の上限額:36,900円〈24,600円〉、1年間の上限額:29万円
標準報酬月額は、会社員などが入る健康保険で所得区分を決めるときの基準になる月額です。国民健康保険では、所得(旧ただし書き所得)で区分が決まります。協会けんぽによると、標準報酬月額が15万円以下と確かめられた人は、1年間の上限額が41万円になり、差額は2027年8月以降に払い戻されます。
70歳以上の人の上限額(2026年8月〜2027年7月)
70歳以上の人は、外来だけの上限額(個人ごと)と、入院を含む上限額(世帯ごと)の2つがあります。〈 〉内は多数回該当の場合の額です。
- 現役並み所得(年収約1,160万円〜) 外来(個人ごと):なし(右と同じ)、入院を含む(世帯ごと):270,300円+(医療費−901,000円)×1%〈140,100円〉、世帯の1年間の上限額:168万円
- 現役並み所得(年収約770万〜約1,160万円) 外来(個人ごと):なし(右と同じ)、入院を含む(世帯ごと):179,100円+(医療費−597,000円)×1%〈93,000円〉、世帯の1年間の上限額:111万円
- 現役並み所得(年収約370万〜約770万円) 外来(個人ごと):なし(右と同じ)、入院を含む(世帯ごと):85,800円+(医療費−286,000円)×1%〈44,400円〉、世帯の1年間の上限額:53万円
- 一般(年収約370万円まで) 外来(個人ごと):22,000円(1年間で216,000円まで)、入院を含む(世帯ごと):61,500円〈44,400円〉、世帯の1年間の上限額:53万円
- 住民税非課税 外来(個人ごと):11,000円(1年間で96,000円まで)、入院を含む(世帯ごと):25,700円〈24,600円〉、世帯の1年間の上限額:29万円
- 住民税非課税(所得が一定以下) 外来(個人ごと):8,000円、入院を含む(世帯ごと):15,700円、世帯の1年間の上限額:18万円
計算の例
例1: 70歳未満で年収約370万〜約770万円の人が、1か月に医療費100万円の手術と入院をした場合です。
- 窓口での3割負担: 100万円×30%=30万円
- 上限額: 85,800円+(1,000,000円−286,000円)×1%=92,940円
- 払い戻される額: 30万円−92,940円=207,060円
マイナ保険証か限度額適用認定証を使えば、窓口での支払いは最初から92,940円になります。どちらの場合も、入院中の食事代と差額ベッド代は別に払います。
例2: 70歳以上で一般の区分の人が、外来だけで1か月に3万円を払った場合は、外来の上限額22,000円を超えた8,000円が払い戻しの対象になります。
1年間の上限額(年間上限)と、2027年8月の見直し
厚生労働省によると、2026年8月から、月ごとの上限額に加えて1年間の上限額(年間上限)ができました。ここでいう1年間は、8月から翌年の7月までです。月々の自己負担を合計して年間上限に達したら、それ以上の分は健康保険から払い戻されます。
協会けんぽは、年間上限の申請の受け付けを2027年8月から始めるとしています。
厚生労働省の資料では、2027年8月から、所得区分がさらに細かく分けられます。たとえば70歳未満の年収約370万〜約770万円の区分は、年収約370万〜約510万円、約510万〜約650万円、約650万〜約770万円の3つに分かれます。上限額は順に85,800円、98,100円、110,400円(いずれも+1%の加算あり)です。
同じ資料では、年収約200万円未満の人の多数回該当の額を、44,400円から34,500円に下げるとしています。
払い戻しの申請と期限
窓口で上限額より多く払った場合は、加入している健康保険に高額療養費の支給を申請します。協会けんぽの場合は、電子申請か、加入している支部への郵送で申請します。
協会けんぽによると、高額療養費を受ける権利は、診療を受けた月の翌月1日から2年で時効になります。2年を過ぎると申請できなくなります。
支払いが難しい場合のために、協会けんぽには、払い戻される見込みの額の8割を無利子で借りられる「高額医療費貸付制度」もあります。
参考文献
制度の扱いについて
この記事は、厚生労働省と全国健康保険協会(協会けんぽ)が2026年11月時点で公開している資料をもとにした一般的な説明です。加入している健康保険(健康保険組合・共済組合・国民健康保険・後期高齢者医療制度)によって、申請の方法や独自の上乗せ給付が異なることがあります。自分の所得区分や申請の手続きは、加入している健康保険の窓口で確認してください。
この記事を書いた人
みんなのヘルスケアは、科学的根拠に基づくヘルスケアメディアです。 自らの健康状態と健康リスクを相対評価することを可能とし、その上で必要な情報をお届けします。